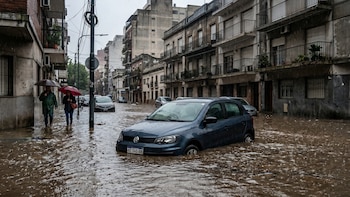
Impacto del fenómeno climático El Niño
Las inclemencias como inundaciones, granizadas o la caída de árboles sobre vehículos pueden causar daños significativos en un breve lapso de tiempo. Sin embargo, la póliza de seguro de Responsabilidad Civil, que es obligatoria, no cubre los daños en el propio automóvil. La respuesta de la aseguradora variará según el tipo de póliza, los adicionales contratados, así como los límites y franquicias establecidos.
Con la llegada del fenómeno de El Niño en Argentina, se anticipa un incremento en la cantidad de tormentas, que vendrán acompañadas de intensas lluvias, ráfagas de viento repentinas y caídas ocasionales de granizo, lo que podría generar calles inundadas.
Responsabilidad Civil y su cobertura limitada
El seguro de Responsabilidad Civil está diseñado para proteger contra los daños que un conductor pueda ocasionar a terceros. Por lo tanto, un vehículo solo asegurado con esta cobertura mínima no estará protegido en casos donde el motor sufra daños por el ingreso de agua, la carrocería sea perjudicada por granizo o por golpes debidos a ramas caídas.
Para estos eventos, las pólizas de terceros completo y todo riesgo ofrecen mayores coberturas, aunque varían en sus condiciones. Es fundamental revisar las características específicas de cada plan, ya que la denominación comercial puede no reflejar la realidad del contrato.
Daños por inundación y granizo
Un vehículo sumergido más allá de las ruedas puede experimentar daños en el motor, el sistema eléctrico, el interior y otras partes electrónicas. En las pólizas de terceros completo, la inundación puede estar contemplada pero con límites o sujeta a la posibilidad de destrucción total. Las coberturas de todo riesgo suelen incluir daños parciales, aunque es habitual que establezcan una franquicia.
- La franquicia es el monto que el asegurado debe pagar en caso de un siniestro cubierto.
- Las lesiones por granizo pueden causar abolladuras, romper cristales y dañar faros.
- Los daños por objetos caídos pueden requerir la cobertura de todo riesgo
Recomendaciones ante inundaciones
Si un auto se sumerge en agua, es crucial no intentar arrancarlo, ya que esto podría agravar problemas mecánicos y eléctricos. Además, reconectar la batería o manipular el sistema eléctrico es peligroso si hay signos de humedad o agua.
Antes de mover el vehículo, se recomienda documentar los daños con fotografías y videos que muestren la altura del agua y cualquier daño visible. Esta documentación es valiosa para facilitar la denuncia del seguro.
Procedimiento de denuncia y tiempos de respuesta
Según la Ley de Seguros, el asegurado debe informar el siniestro a la aseguradora en un plazo máximo de tres días desde que tuvo conocimiento del mismo. Es importante documentar las razones por las cuales no se pudo constatar el daño de inmediato.
Una vez presentada toda la información solicitada, la aseguradora tiene 30 días para decidir sobre el pago y, tras la aprobación del monto indemnizatorio, debe efectuar el pago en un plazo que no debe exceder los 15 días.
Prevención y revisión de póliza
Previo a la inminencia de un temporal, es recomendable verificar que la póliza esté vigente y el pago al día, así como confirmar que cubre adecuadamente los riesgos de inundación, granizo, y caída de objetos. El Servicio Meteorológico Nacional actualiza frecuentemente sus alertas sobre fenómenos climáticos, por lo que es vital mantenerse informado y evitar estacionar en lugares vulnerables.